我的網誌
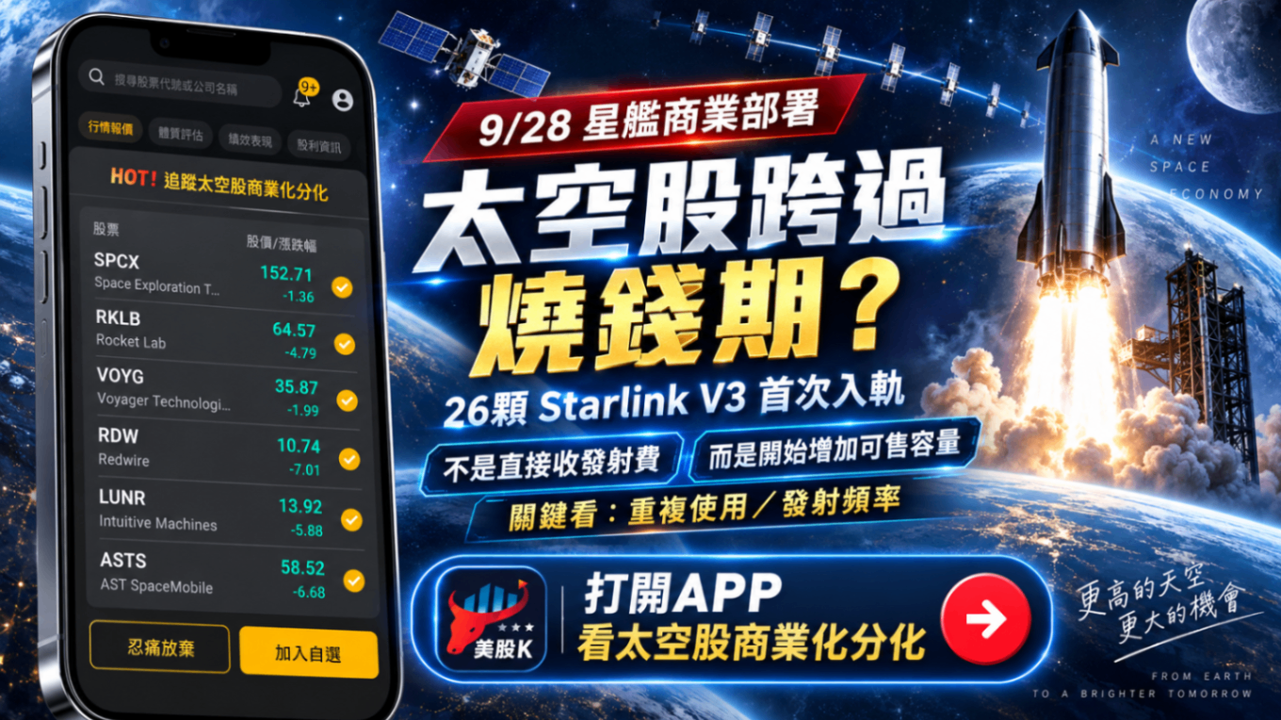
SpaceX 星艦正在跨過一條比「成功發射」更重要的分界線。Flight 14 目前預計在 9 月 28 日執行,任務將首次進入軌道,並部署 26 顆 Starlink V3 衛星。這代表星艦開始從純研發測試工具,轉向能替 SpaceX 增加可售網路容量的基礎設施。
不過,「星艦第一次開始賺錢」需要更精確地理解。這 26 顆衛星仍是 SpaceX 自有酬載,並不是外部客戶付費的發射任務。因此,這次真正的突破,是星艦首次執行能產生後續收入的商業部署,而不是直接收到發射服務收入。
真正重要的不是26顆,而是星艦開始替Starlink擴產
SpaceX(SPCX)目前其實已經有一個能穩定產生獲利的業務。第二季連網服務部門營收達 42.91 億美元,年增 65.8%,營業利益達 16.56 億美元。相較之下,太空發射部門同期仍有 5.42 億美元營業虧損。
這也是星艦最重要的投資邏輯。問題已經不是 Starlink 能不能賺錢,而是 SpaceX 能不能用更低成本、更快速度,把更多網路容量送進軌道。只要星艦能穩定部署 V3,每次發射就不再只是消耗研發預算,而是開始增加未來可以出售的網路頻寬。
Starlink V3 每顆衛星設計下行容量約 1 Tbps。按照 SpaceX 公開資料,星艦成熟後單次最多可部署約 60 顆 V3,單次增加的網路容量可能達 Falcon 9 任務的約 20 倍。這代表真正值得看的,不是 Flight 14 一次帶了幾顆,而是未來星艦能不能把「一次成功」變成固定產能。
星艦開始創造經濟價值,但還沒有證明低成本
這裡最容易出現的誤判,是把「可以部署衛星」直接等同於「商業模式已經成熟」。Flight 14 即使成功,也只能證明其中第一個環節。
這次任務不會進行 Super Heavy 助推器的發射塔捕捉,星艦本體也預計在海上濺落。也就是說,完整重複使用、快速周轉,以及高頻率發射,目前仍沒有全部完成驗證。
真正需要成立的路徑是:成功部署衛星 → 回收火箭 → 重複使用 → 提高發射頻率 → 降低單位成本 → 增加 Starlink 容量 → 提升現金流。
少掉任何一個環節,星艦的經濟價值都會打折。尤其對 SpaceX 而言,真正能改變估值的,不是火箭「能不能飛」,而是同一套硬體能不能快速重複使用。
RKLB與VOYG,不能因為都是太空股就一起看
Rocket Lab(RKLB)是這波太空股裡最值得分開分析的公司。第二季營收達 2.34 億美元,年增 62%,在手訂單達 23.6 億美元,兩項都創下公司紀錄。這代表 RKLB 並不是只有太空題材,本身已有實際營收與訂單支撐。
但星艦成功對 RKLB 同時存在正面與負面影響。正面來看,發射成本下降會提高整體太空活動,衛星、零組件與太空服務需求都可能增加。負面則是星艦若真正做到低成本、高頻率,也會壓低中大型火箭市場的價格上限。
所以 RKLB 後續真正重要的,不是星艦成功是否帶動板塊上漲,而是 Neutron 火箭能不能建立差異化,以及太空系統業務能不能持續擴大營收與在手訂單。
Voyager Technologies(VOYG)則更接近太空基礎設施供應商。第二季營收為 5,270 萬美元,在手訂單升至 3.355 億美元,但調整後息稅折舊攤銷前仍虧損 3,750 萬美元。
這組數字其實最能回答「太空產業是否跨過燒錢期」這個問題。答案不是整個產業都已經開始賺錢,而是產業正在從「全部燒錢」進入「開始分化」。有些公司已經有營收與訂單,有些公司仍需要大量研發資金。
對太空產業真正重要的是發射成本下降
如果星艦最後真的做到完整重複使用,影響不只在 SpaceX。低成本進入軌道,會讓更多原本算不過來的商業模式開始成立,包括商業太空站、月球任務、軌道基礎設施與大型衛星星座。
Redwire(RDW)、Intuitive Machines(LUNR)這類太空基礎設施公司,長期可能受惠於軌道活動增加。但 AST SpaceMobile(ASTS)面對的情況不同,因為 Starlink V3 容量快速擴張,也可能提高衛星通訊市場的競爭強度。
所以同樣是太空股,股價邏輯其實完全不同。有人受惠於火箭變便宜,有人會面對價格競爭,也有人真正需要證明的是訂單能不能轉成營收,營收最後能不能變成現金流。
股價真正會重新定價的是「能不能連續複製」
如果 Flight 14 成功完成軌道飛行與 V3 部署,代表投資人可能開始把星艦視為商業化基礎設施,而不只是研發計畫。但如果任務成功後股價反而走弱,代表市場可能認為單次成功已經部分反映,接下來需要更高難度的進展。
真正能讓估值再往上走的,可能不是這一次成功,而是下一次能不能更快再飛。如果 Flight 15、Flight 16 可以逐步加入回收、捕捉與重複使用,星艦才會開始從技術突破進入成本曲線改善。
如果發射成功但後續頻率仍低,代表星艦仍然偏向大型實驗平台。如果一年內發射次數快速增加,代表投資人開始有理由重新計算 Starlink 每單位新增頻寬的資本成本。
接下來要看三個關鍵訊號
第一個是 V3 能不能真正完成部署並正常運作。把衛星送出去只是第一步,只有衛星進入可用軌道並開始提供容量,才代表這次任務真正替 Starlink 增加產能。
第二個是回收與重複使用。如果未來能成功捕捉助推器與星艦本體,但每次飛完仍要長時間整修,成本下降幅度仍有限。真正重要的是周轉時間能不能持續縮短。
第三個是發射頻率。如果星艦一年仍只能飛幾次,商業化速度就不會太快。只有發射次數持續提升,低成本、高運量的優勢才會真正反映在 Starlink 的資本效率上。
三種情境,差別就在能不能複製
樂觀情境是 Flight 14 順利完成軌道任務與 V3 部署,後續幾次任務又逐步完成回收與重複使用。這種情況下,Starlink 容量增加速度可能加快,SpaceX 的資本效率也會改善,RDW、VOYG 等太空基礎設施公司則可能受惠於整體軌道活動增加。
基準情境是 V3 能成功部署,但完整重複使用與高頻發射仍需要一段時間。星艦已經開始創造經濟價值,但成本優勢還沒有完全兌現。這種環境下,太空股會繼續分化,有營收、有訂單的公司會比純題材公司更容易獲得資金關注。
保守情境則是 Flight 14 再次延後,或衛星部署出現問題,後續回收進度也同步延遲。這代表星艦仍然是高研發支出的成本中心,SpaceX 的商業化時間表會往後延,高虧損太空股也更容易受到估值壓力。
下一驗證點
第一個驗證時間就是 9 月 28 日,先看 Flight 14 是否如期升空,再看 26 顆 V3 是否完成部署。之後則要追蹤下一次任務是否加入更完整的回收測試,以及星艦的年度發射次數能不能開始加速。
再往後看,真正決定星艦商業模式成熟度的,是 SpaceX 能不能把自有衛星部署能力,進一步延伸到外部付費客戶。目前公開資訊顯示,外部 Starship 商業任務仍要看到 2028 年附近。
所以這輪太空股最值得問的,已經不是「火箭到底飛不飛得起來」。真正影響估值的問題是:每飛一次,能不能增加更多可售容量、降低更多成本,最後變成更多現金流。
現在買的人看好商業化;現在等的人在看重複使用。