我的網誌
Fed 升息後,美股收黑、美元走強,但昨夜真正值得看的訊號,可能藏在債市。
2 年期美債殖利率一口氣升至 4.74%,10 年期只小幅上升至 5.01%,30 年期更幾乎沒有變動,讓殖利率曲線進一步平坦化。市場似乎正在傳遞一個訊號:短期利率還可能維持高檔,但長期通膨與利率預期沒有跟著失控。
對台股而言,這個變化尤其重要。真正影響高本益比成長股估值的,主要是長天期折現率;如果長率停止往上,代表估值壓縮可能開始失去進一步惡化的動力。
但「壓力見頂」不等於「壓力解除」。本文帶您逐步拆解後續,長天期殖利率能否回落、美元是否轉弱,以及外資資金是否重新回到台股。
《籌碼K線》- 「籌碼日報」:每日即時資金動向,抓住飆股發動瞬間
>立即下載 → https://www.cmoney.tw/r/2/jy1ag2
一、昨夜還有一個重要訊號,在債市
2026年9月17日凌晨,聯準會升息1碼,利率區間上調至3.75%至4.00%,12票全數同意,符合市場預期。
股市的反應很直白:聲明剛出爐時美股還小漲,但華許在記者會開講後全數回吐,三大指數震盪收黑,道瓊跌幅達1.21%,是跌最多的一個;美元指數上漲約0.6%升破100,為七週來首見;黃金盤中一度漲逾1%,收盤倒跌。
但如果你只看股市,就會錯過昨晚最重要的訊號。
債市的反應非常不尋常,而且高度集中在特定天期:
2年期殖利率彈升7個基點至4.74%
10年期只加1個基點,收在5.01%
30年期基本持平
2年期與30年期的利差收窄約8個基點,來到1年半以來最平坦的水平
短天期大漲、長天期幾乎不動——這個組合有一個專有名詞,叫做殖利率曲線平坦化。
而它傳遞的潛台詞是:市場相信Fed壓得住通膨。
如果這個判斷成立,那麼過去一個月壓在台股頭上最重的那塊石頭,可能正在鬆動。
二、先看懂數字:為什麼「短升長平」是罕見的組合
一般來說,聯準會升息時,各天期的殖利率會一起往上走——因為升息代表資金成本上升,理論上所有期限的借貸成本都該提高。
但昨晚沒有。
2年期跳了7個基點,30年期卻動都沒動。
這不是技術性的雜訊,而是債券市場用真金白銀投出來的一張票。要理解這張票的意思,先弄懂兩個天期各自代表什麼:
2年期公債殖利率 = 市場對「未來兩年聯準會會怎麼做」的預期
它跟政策利率高度連動。2年期衝到4.74%、創2024年來最高,完全呼應了點陣圖——18位官員中有12人預計今年還會再升一次、4人預計再升兩次,中位數對2026年的利率預估從「升1碼」上修為「升2碼」。
30年期公債殖利率 = 市場對「長期經濟成長與通膨」的預期
它反映的是更遙遠的未來:經濟能不能持續成長?通膨會不會失控?
所以「2年期大漲、30年期不動」翻譯成白話就是:
「相信短期內還會再升幾次息,但也相信這幾次升息會有效,通膨會被壓下來,所以長期的通膨與利率水準不需要往上調。」
這是對聯準會的信任投票,不是對經濟的悲觀投票。 兩者的差別很大,也是這篇文章接下來要說清楚的關鍵。
三、對台股最關鍵的一句話:壓估值的從來不是短率,是長率
過去一個月,台股從9月初的 47,326 點一路修正到 9月 15日的 45,511 點,跌掉約 1,800 點。市場給的理由是「升息疑慮」——但更精確地說,壓下來的是估值,而壓估值的是10年期與30年期的長天期殖利率,不是2年期。
原因在於估值的計算方式。
一檔股票的合理價格,是把它未來所有能賺的錢,用一個「折現率」折算到今天。而折現率參考的是長天期無風險利率——因為股票是一個沒有到期日的資產,你評估的是它十年、二十年後的獲利,自然要用十年、三十年期的利率來折算。
這就是為什麼10年期殖利率破5%的那幾天,台積電、聯發科這些高本益比成長股跌得特別重——營收還在創新高,但分母變大了。
而昨晚發生的事情是:2年期繼續往上,但10年期只加了1個基點、30年期完全沒動。
換句話說——壓在成長股頭上的那個「分母」,昨晚沒有再變大。
這就是為什麼,儘管美股道瓊跌了1.21%,台指期夜盤卻漲近500點、站上46,500點。台股在FOMC之前已經先跌了1,800點,把升息的壞消息提前反映完;而債市傳來的訊號又暗示估值壓力可能見頂——這兩件事加起來,讓台股出現了與美股背離的反應。
四、壓力見頂,不等於壓力解除
10年期殖利率收在5.01%——它沒有下跌,它只是沒有繼續漲。
這兩件事的意義完全不同:
沒有繼續漲 = 估值不會再被壓縮,下跌的動能消失 → 止跌
明顯回落 = 被壓縮的本益比開始回補 → 反彈
而且曲線平坦化本身也有一個必須留意的風險:如果平坦化繼續加深、甚至變成倒掛(短率高於長率),那就不再是「相信Fed壓得住通膨」,而是「市場開始擔心升息會壓垮經濟」。 這兩種解讀的差別,決定了它對股市是好消息還是壞消息。
所以接下來要看三個確認訊號:
訊號①:10年期殖利率能否回落至4.5%以下
這是估值壓力從「見頂」走向「解除」的分界線。回落並站穩,被壓縮的本益比才會真正回補。
訊號②:曲線平坦化的方式
是「短升長平」(健康,代表信任Fed)還是「短平長跌」(警訊,代表擔心經濟衰退)?前者對股市有利,後者是景氣轉弱的前兆。
訊號③:美元指數能否轉弱
美元指數昨晚升破100、創七週新高。只要美元還在走強,外資就會持續從新興市場回流美國——這也是台股外資連續賣超、累計提款逾2,200億元的根本原因。 估值壓力解除,但資金壓力沒解除,行情一樣走不遠。
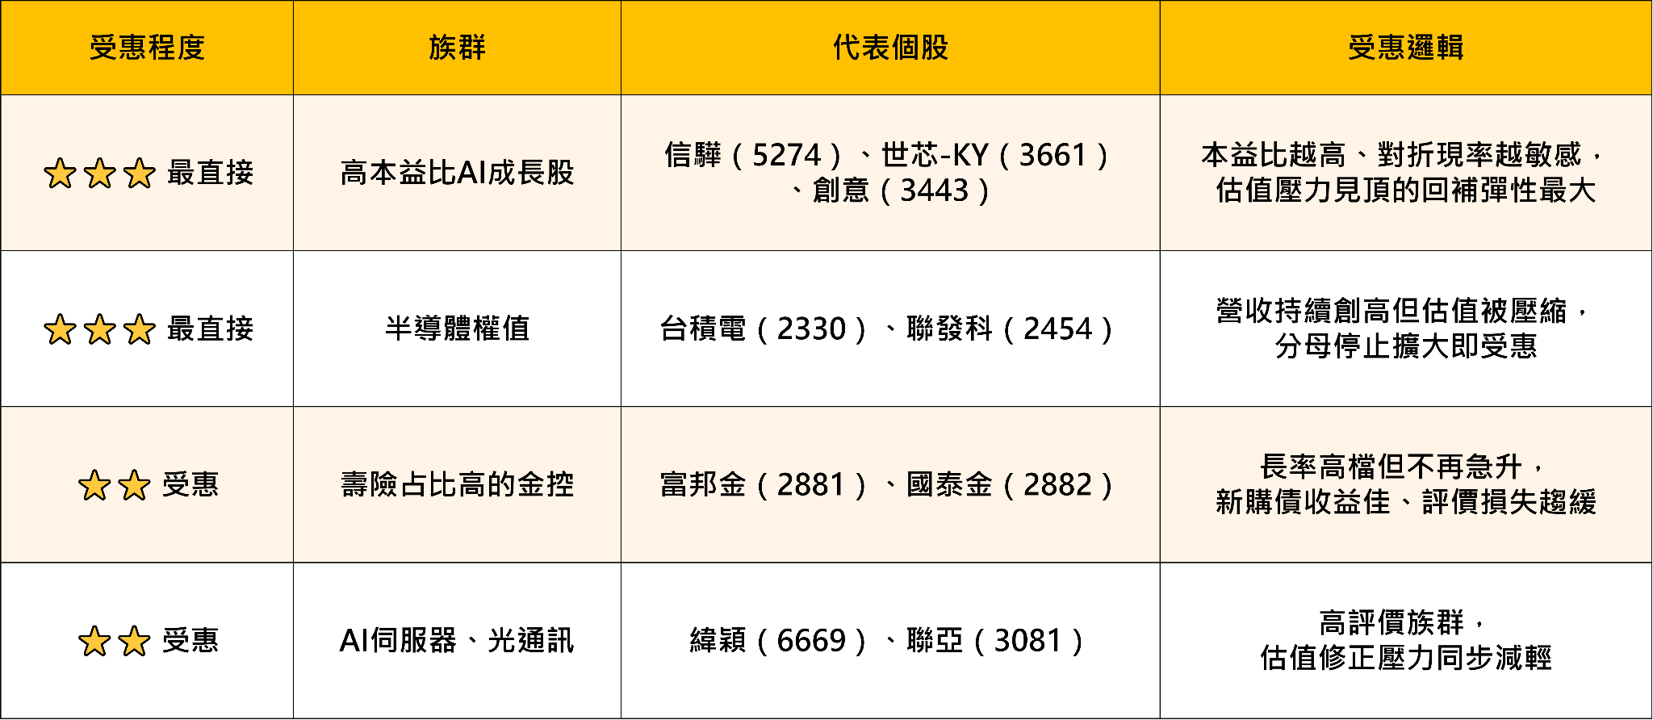
五、台股受惠概念股地圖
六、個股深度分析
個股分析一、信驊(5274)——本益比近90倍的台股股王,對折現率最敏感的極端樣本
基本面定位
信驊(5274)是「估值壓力見頂」這個主題中,彈性最大的標的。
基本面本身非常強勁。信驊(5274)是全球BMC(基板管理控制器)龍頭,在高階BMC市場市占率超過70%。2026年Q1營收31.47億元、年增52.38%;毛利率高達69.18%——這個水準更接近軟體公司而非半導體設計廠,直接反映它在BMC市場的定價主導權;單季稅後淨利14.14億元、年增59.4%,EPS達37.41元創歷史新高。8月營收更是連續第10個月創新高。
成長動能來自一個市場正在重新認識的轉變:Agentic AI(代理式AI)開始拉動「一般用途伺服器」的需求。過去AI熱潮集中在AI伺服器,但代理式AI自2026年初以來,已成為推動常規伺服器終端需求的催化劑——這代表信驊(5274)的市場從「AI伺服器」擴大到「所有伺服器」。
信驊(5274)給出的Q4營收指引為 66 至 68 億元,較Q3季增約37%至41%,隱含單季BMC出貨量約1,200萬顆。日系外資據此大幅上修2026至2028年EPS預估9%至36%,並將12個月目標價從 19,800 元一口氣調升至 26,660 元;小摩目標價 23,000 元。外資預估2026年伺服器BMC出貨量年增約50%,2027年總出貨量可望逼近5,000萬顆,遠高於先前估計的3,610萬顆。
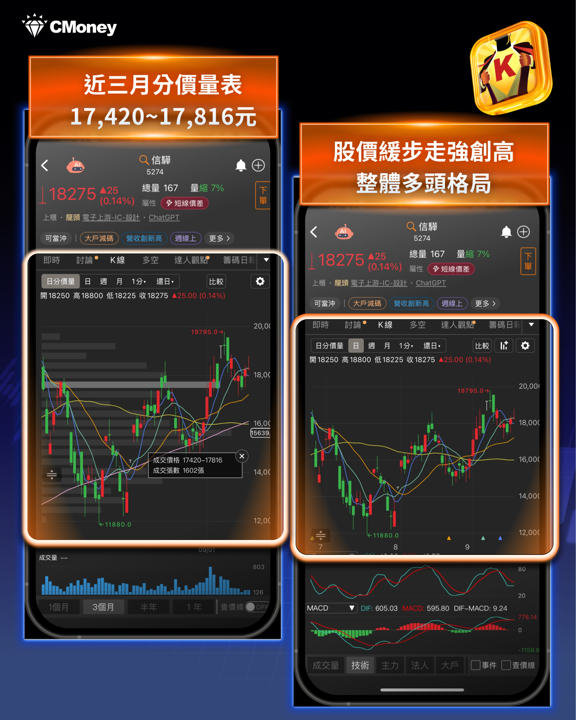
指標1、K線:日分價量表、技術指標
透過「日分價量表」功能,可清楚檢視各價格區間的成交量分布,快速辨識關鍵支撐與壓力位置,並搭配籌碼變化判讀資金進出,強化進出場時機的判斷精準度。
信驊(5274)股價緩步墊高走強,整體多頭格局
近三個月分價量表,出現支撐區 17 420 ~ 17,816 元
目前股價落在 18,275 元,股價在分價量表之上,代表分價量為支撐。
後續股價只要守穩分價量表,仍可偏多看待。
信驊(5274)股價緩步墊高走強,整體多頭格局。從近三個月分價量表來看,下方支撐區 17 420 ~ 17,816 元,目前股價來到 18,275 元,股價在分價量表之上,後續股價只要守穩分價量表,仍可偏多看待。
指標2、法人與大戶買超動向
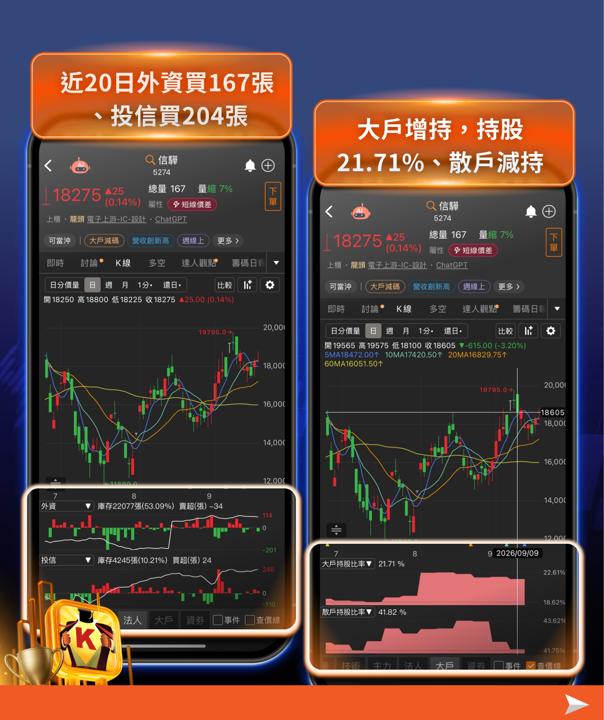
透過「K線」功能,可同時檢視下方多種籌碼指標(如法人買賣超、大戶持股、主力成本等),用來交叉驗證個股的多空趨勢與資金流向,提升判斷精準度。
信驊(5274)法人同步買超,短線一致看好
近 20日外資買超 167 張,投信買超 204 張
大戶持股比率增加,整體持股達 21.71% %,散戶持股減少。
信驊(5274)法人同步買超,短線一致看好,近 20日外資買超 167 張,投信買超 204 張。此外,大戶持股比率增加,整體持股達 21.71% %,散戶持股減少。代表籌碼逐步往法人與大戶集中,顯示短線資金面偏多,市場承接力道仍在,後續可持續觀察法人買超是否延續,以及大戶持股能否進一步增加。
指標3、籌碼日報:即時主力動向
透過「籌碼日報」功能,可快速追蹤主力每日進出動向,搭配買賣超變化,判斷資金是否持續進場或轉為調節。
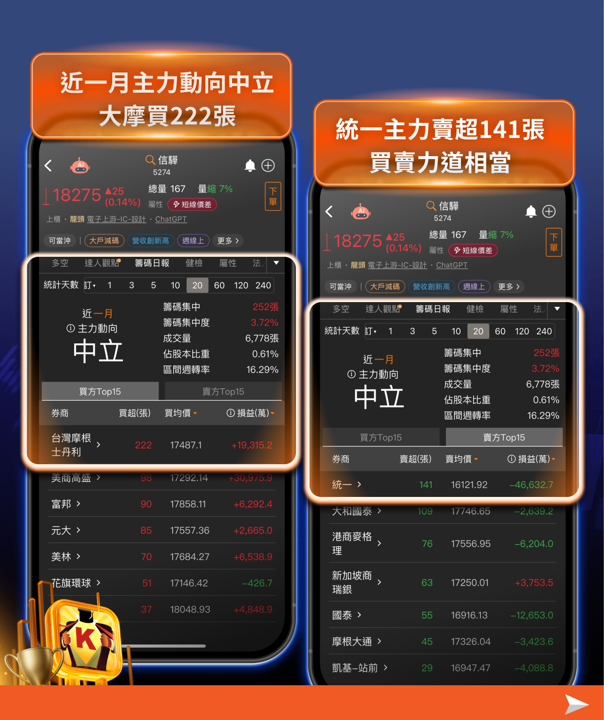
信驊(5274)近一月主力動向中立,代表短線買賣力道相當
近一月買超第一主力:台灣摩根史丹利,買超 222 張、買均價為 17487.1 元
近一月賣超第一主力:統一,賣超 141 張、賣均價為 16121.92 元
信驊(5274)近一月主力動向中立,代表短線買賣力道相當,買超第一券商:台灣摩根史丹利;買超 222 張、買均價為 17487.1 元。近一月賣超第一主力:統一,賣超 141 張、賣均價為 16121.92 元。
雖然主力籌碼雖尚未形成明確單邊方向,但買方仍有一定承接力道,後續可觀察台灣摩根史丹利是否延續買超,以及其他主要券商是否開始跟進,若買方集中度逐步提高,籌碼面才有機會進一步轉強。
信驊(5274)小結
信驊(5274)是「殖利率曲線平坦化」這個主題中,回補彈性最大、但風險也最高的標的——本益比近90倍代表它對折現率的敏感度是台股數一數二。法人與主力同步資金進場,顯示短線資金面偏多,市場承接力道仍在,後續可持續觀察法人買超是否延續,以及大戶持股能否進一步增加。
個股分析二、富邦金(2881)——壽險占比高的金控,在曲線平坦化下比純銀行更有利
基本面定位
在升息循環裡,金融股一向是直覺的受惠標的。但如同前面所說,曲線平坦化會壓縮銀行的長短利差——所以在這個環境下,金控的業務結構比「有沒有升息」更重要。
富邦金(2881)是台灣最大的金融控股公司,旗下富邦人壽是台灣最大的壽險公司,壽險的獲利占比相當高。這個結構,讓它在目前的殖利率環境中,站在相對有利的位置:
第一,長天期殖利率維持在5%高檔。 10年期收在5.01%,這代表富邦人壽新投入的資金能取得相當高的票息收益。壽險是長期投資,每一筆在高利率環境買進的債券,都會在未來十年、二十年持續貢獻收益——這個效果是累積的、不可逆的。
第二,長天期殖利率不再急升。 這一點常被忽略但很關鍵。當殖利率快速上升時,壽險公司手上既有的債券部位會產生評價損失,侵蝕淨值。昨晚30年期持平、10年期只加1個基點——代表這個評價壓力暫時停止擴大。
第三,銀行端仍有基本盤。 台北富邦銀行是台灣資產規模前段的民營銀行,雖然曲線平坦化會壓縮利差,但升息初期放款利率的重訂價速度通常快於存款成本上升,短期內淨利息收入仍有支撐。
法人的預估正在同步上修。多家法人機構富邦金(2881)2026年EPS的預估中位數由10.78元上修至10.95元,最高估值11.86元、最低9.94元,預估目標價141元。Q1 EPS 2.4元,季增11.91%;近四季累計EPS 8.1元。
指標1、K線:日分價量表、技術指標
透過「日分價量表」功能,可清楚檢視各價格區間的成交量分布,快速辨識關鍵支撐與壓力位置,並搭配籌碼變化判讀資金進出,強化進出場時機的判斷精準度。
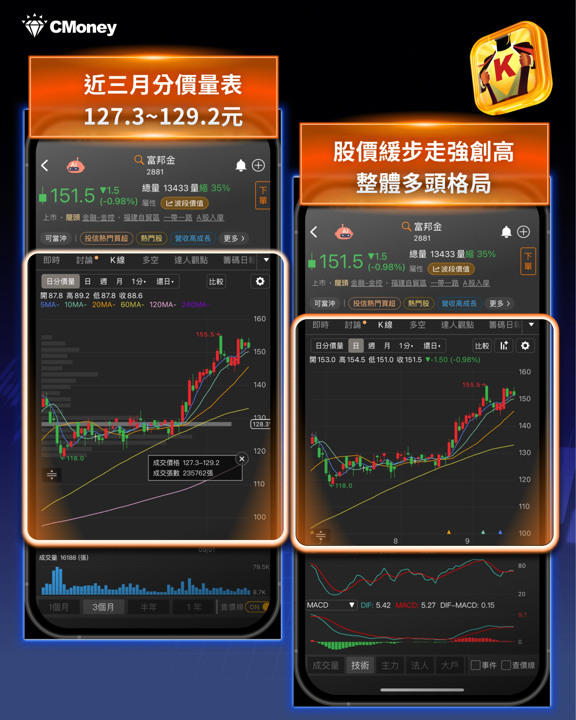
富邦金(2881)股價緩步走強,整體多頭格局
近三個月分價量表,出現支撐區 127.3~129.2 元
目前股價落在 151.5 元,股價在分價量表之上,代表分價量為支撐。
後續股價只要守穩分價量表,仍可偏多看待。
富邦金(2881)股價緩步走強,整體多頭格局。從近三個月分價量表來看,下方支撐區 127.3~129.2 元,目前股價來到 151.5 元,股價在分價量表之上,後續股價只要守穩分價量表,仍可偏多看待。
指標2、法人與大戶買超動向
透過「K線」功能,可同時檢視下方多種籌碼指標(如法人買賣超、大戶持股、主力成本等),用來交叉驗證個股的多空趨勢與資金流向,提升判斷精準度。
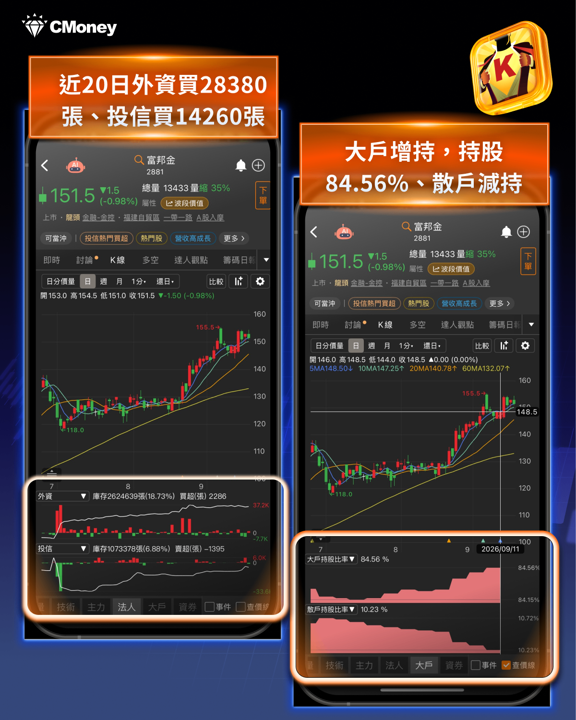
富邦金(2881)法人同步買超,短線一致看好
近 20日外資買超 28,380 張,投信買超 14,260 張
大戶持股比率增加,整體持股達 84.56% %,散戶持股減少。
富邦金(2881)法人同步買超,短線一致看好,近 20日外資買超 28,380 張,投信買超 14,260 張。此外,大戶持股比率增加,整體持股達 84.56% %,散戶持股減少。代表籌碼逐步往法人與大戶集中,顯示短線資金面偏多,市場承接力道仍在,後續可持續觀察法人買超是否延續,以及大戶持股能否進一步增加。
指標3、籌碼日報:每日即時主力動向
透過「籌碼日報」功能,可快速追蹤主力每日進出動向,搭配買賣超變化,判斷資金是否持續進場或轉為調節。
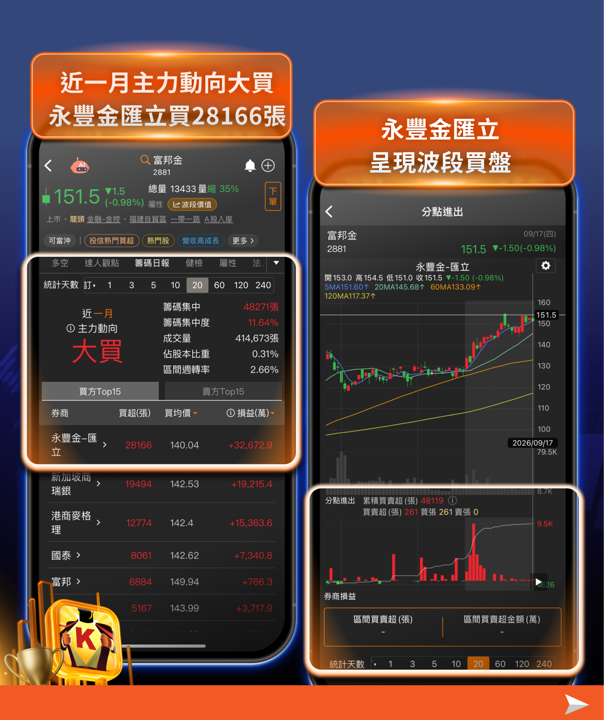
富邦金(2881)近一月主力動向大買,永豐金匯立買超第一
永豐金匯立近一月買超 28,166 張,買均價為 140.04 元
且進一步觀察主力動向,從過往歷史操作來看,永豐金匯立主力呈現波段買超。
富邦金(2881)近一月主力動向大買,買超第一券商:永豐金匯立;永豐金匯立近一月買超 28,166 張,買均價為 140.04 元。從過往歷史操作來看,顯示永豐金匯立主力呈現波段買超。若後續買盤持續積極,代表主力資金仍有進一步布局跡象。
富邦金(2881)在曲線平坦化的環境下,它的優勢來自壽險而非銀行——長率維持高檔讓新購債收益佳,長率停止急升讓評價損失趨緩。 近期法人與主力同步買超布局,顯示短線資金面偏多,市場承接力道仍在,後續可持續觀察法人買超是否延續,以及大戶持股能否進一步增加。
七、結語
昨晚道瓊跌了631點、跌幅1.21%,多數人看到的是「鷹派升息、股市下跌」。債券市場給出的是一個更細膩的答案:2年期衝上4.74%,30年期卻動都不動,利差收窄至1年半最平坦。
——代表市場相信聯準會壓得住通膨。
而如果通膨壓得住,長天期利率就不需要再往上;長天期利率不再往上,壓在台股高本益比成長股頭上的估值天花板,就停止下壓了。
建議投資人從今天開始,除了看台股收盤,多花三十秒看兩個數字:
10年期美債殖利率
美元指數。
再打開籌碼K線,確認外資現貨是否由賣轉買。當這三件事同時轉向的那一天,就是估值壓力從「見頂」走向「解除」的分界線——而那時候,本益比被壓縮最兇的那一群,會是彈得最快的。
免責宣言:
*本文章之版權屬筆者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
*本文章所提供資訊僅供參考,並無任何推介買賣之意,投資人仍須謹慎評估,自行承擔交易風險。