我的網誌

Bernstein 將 Agilon Health 評級從「市場表現」提升至「優於市場」,並將目標價提高到125美元,顯示其轉型成效明顯。
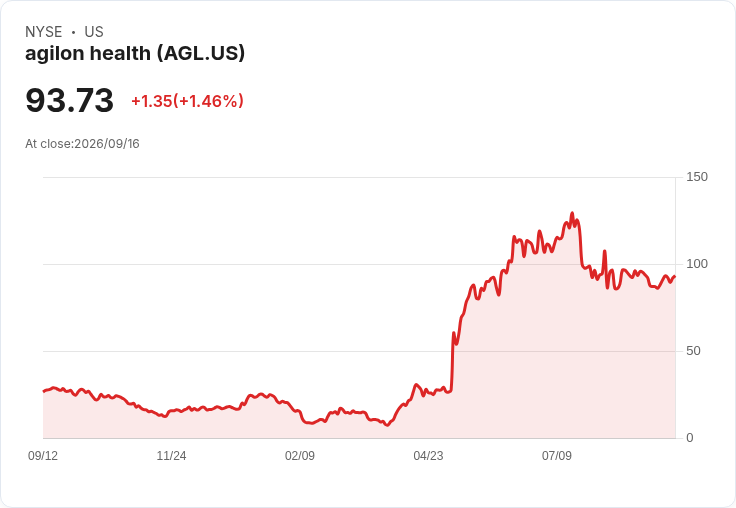
Agilon Health(AGL)近期獲得 Bernstein 的高度評價,該公司分析師 Lance Wilkes 指出,Agilon 正在實現有效的業務轉型。Bernstein 將 Agilon 的評級由「市場表現」提升至「優於市場」,並將其目標股價從86美元調整至125美元,相當於約35%的潛在漲幅。

Wilkes 提供的資料顯示,Agilon 在第二季的調整後 EBITDA 達到了7000萬美元,而去年同期則虧損8300萬美元。他預測,Agilon 到2026年的調整後 EBITDA 將為7900萬美元(公司預期為8500萬美元),而到2027年和2028年分別將增長至1.24億美元和1.6億美元。
值得注意的是,Agilon 現在將盈利能力置於增長之上,透過重新定價合約、降低風險暴露及控制營運成本來達成這一目標。公司已經減少了醫療保險會員數量,從527,000人降至426,000人,同時將2024年的Part D 曝險從70%削減至15%,這些措施顯著降低了醫療損失比率。
Agilon 健康未來的前景看似光明,若能持續推動轉型計劃,或將在競爭激烈的健康照護市場中佔有一席之地。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關股票