我的網誌

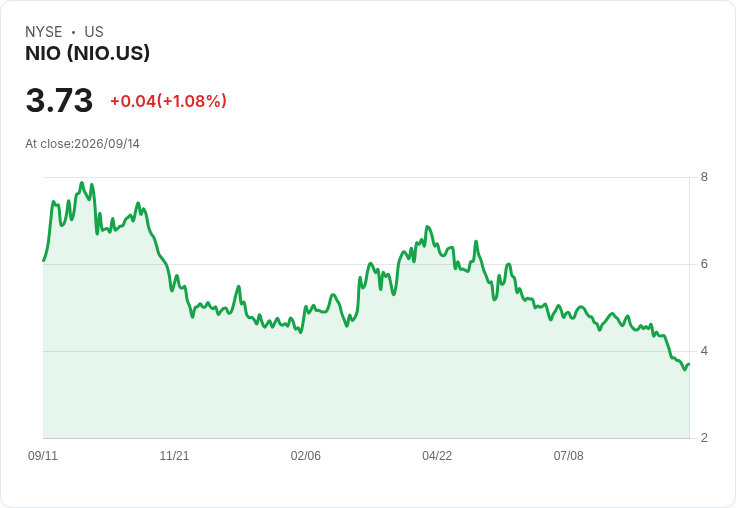
NIO與特斯拉在電動車市場的競爭愈演愈烈,NIO顯示出強勁增長潛力,而特斯拉則面臨盈利壓力。
在電動車(EV)領域,NIO和特斯拉無疑是兩個重要角色,但它們的投資故事卻截然不同。最新報告顯示,NIO的車輛利潤率不斷改善,並預計到2026年下半年將實現正向營運及自由現金流。然而,高成本、債務和激烈競爭仍然是挑戰。

另一方面,特斯拉專注於人工智慧和自駕技術,但其在奧斯丁推出的Cybercab表現平平,引發對監管障礙及機器人出租車雄心進展緩慢的質疑。NIO的成長故事超越了品牌本身,旗下三個品牌交付量均上升,第二季度核心品牌交付60,945輛,管理層預期第三季度交付量將達108,000-111,000輛,同比增長24-27.5%。
儘管NIO面臨高昂的原材料成本和82%的長期負債比率,其車輛利潤率已從去年的10.3%提升至18.5%。如果能持續增長並保持利潤,未來基本面有望支撐股價。而特斯拉雖然擁有穩定需求和軟體生態系統的優勢,但汽車毛利率下降至16.3%,能源存儲業務也遭遇價格壓力。
綜合考慮,雖然特斯拉在長期選項上具有潛力,但目前NIO的基本面改善更具吸引力,因此建議投資者關注NIO。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。